बिहिबार, कार्तिक १२ २०८३
बिहिबार, कार्तिक १२ २०८३
शुक्रबार, साउन १२ २०८०
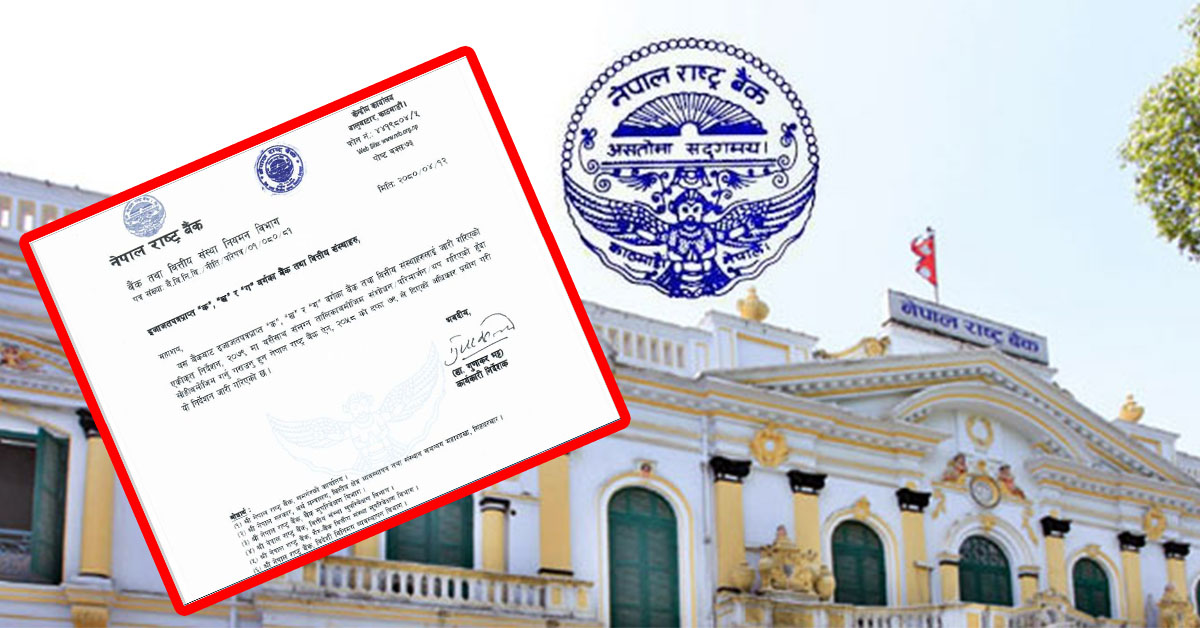
काठमाडौं – व्यक्तिगत आवासतर्फको दुई करोड रुपैंयाँसम्मको कर्जा व्यवस्था कार्यान्वयनमा आएको छ । नेपाल राष्ट्र बैंकले शुक्रबार बाँणिज्य बैंक, बिकास बैंक र फाईनान्स कम्पनीहरुको नाउँमा परिपत्र जारी गर्दै यो व्यवस्था कार्यान्वयनमा ल्याउन निर्देशन दिएको हो । निर्देशन अनुसार इजाजतपत्रप्राप्त “क”, “ख” र “ग” वर्गका बैंक तथा वित्तीय संस्थालाई जारी गरिएको एकीकृत निर्देशन, २०७९ मा संशोधन, परिमार्जन तथा थप गर्दै यो व्यवस्था कार्यान्वयनमा ल्याउनुपर्ने छ । यस अन्र्तगत व्यक्तिगत आवासीय घर कर्जा सापट अन्र्तगत दुई करोड सम्मका व्यक्तिगत आवासीय घर कर्जा भन्नाले बैंक÷वित्तीय संस्थाले ग्राहकको आयस्रोत हेरी सो स्रोतले पर्याप्त धान्ने किस्ता कायम गरी उक्त ग्राहकले आफै प्रयोग गर्ने वा भाडामा लगाउने गरी घर निर्माण, घर/अपार्टमेन्ट खरिदको लागि प्रवाह गरेको आवासीय घर कर्जा अर्थात होम लोनको वक्यौता रकमलाई सम्झनु पर्दछ । पहिलो पटक घर खरिद वा निर्माण गर्ने व्यक्तिलाई शर्तहरुको अधीनमा रही प्रदान गरिने दुई करोड सम्मको आवासीय घर कर्जामा लोन टु भ्यालु रेसियो बढीमा ७० प्रतिशतसम्म कायम गर्न सकिनेछ । यसअघि भने पहिलो पटक घर खरिद वा निर्माण गर्ने व्यक्तिलाई शर्तहरुको अधीनमा रही प्रदान गरिने एक करोड ५० लाख सम्मको आवासीय घर कर्जामा लोन टु भ्यालु रेसियो बढीमा ७० प्रतिशतसम्म कायम गर्न सकिने व्यवस्था रहेको थियो । कर्जाको सीमा गणना गर्दा दुई करोड वा सो भन्दा कमको व्यक्तिगत आवासीय घर कर्जालाई समावेश गर्नुपर्नेछैन ।
बैंक तथा फाईनान्स कम्पनीहरुले होम लोन शिर्षकमा प्रदान गरिने कर्जा अन्र्तगत कुनै व्यक्ति वा फर्मलाई प्रदान गरिने कर्जा तथा सापटको ब्याजदर निर्धारण गर्दा आधार दरमा थप गरिने प्रिमियम दर स्पष्ट रुपमा उल्लेख गर्नुपर्नेछ । उदाहरणका लागि कुनै ग्राहकलाई प्रदान गरिने कर्जाको ब्याजदर निर्धारण गर्दा आधार दरमा दुई प्रतिशत विन्दुले प्रिमियम थप गर्ने भएमा निम्नानुसार ब्याजदर तय गर्नु पर्नेछ । कुनैपनि कर्जा पछिल्लो तीन महिनाको औसत आधारदर भन्दा कम ब्याजदरमा प्रवाह गर्न पाइने छैन । तर, नेपाल सरकार÷प्रदेश सरकार/स्थानीय तहले आफ्नो कार्यक्रम अन्तर्गतको वा कुनै दातृ निकायबाट प्राप्त सहुलियत दरको सहायता/अनुदान रकमलाई बैंक तथा वित्तीय संस्थामार्फत तोकिएको क्षेत्र एवं वर्गमा ऋण पचिालन हुने गरी संचालन गरेको कार्यक्रम अन्तर्गतको कर्जा औसत आधारदर भन्दा कम ब्याजदरमा प्रवाह गर्न यस व्यवस्थाले बाधा पु¥याएको मानिने छैन, राष्ट्र बैंकले भनेको छ । राष्ट्र बैंकले परिपत्र मार्फत ब्याजदर करिडोरको माथिल्लो सीमाको रुपमा रहेको स्थायी तरलता सुविधा दर सात दशमलव पाँच प्रतिशत, तल्लो सीमाको रुपमा रहेको निक्षेप संकलन दर चार दशमलव पाँच प्रतिशत र नीतिगत दरको रुपमा रहेको रिपो दरलाई छ दशमलव पाँच प्रतिशत कायम गरेको छ । यसअघि भने ब्याजदर करिडोरको माथिल्लो सीमाको रुपमा रहेको स्थायी तरलता सुविधा दर सात दशमलव पाँच प्रतिशत, तल्लो सीमाको रुपमा रहेको निक्षेप संकलन दर पाँच दशमलव पाँच प्रतिशत र नीतिगत दरको रुपमा रहेको रिपो दरलाई सात प्रतिशत कायम गरिएको थियो ।
ऋणीले स्थायी लेखा नम्बर लिएको हुनुपर्ने सम्बन्धी व्यवस्था अन्र्तगत बैंक तथा वित्तीय संस्थाहरुले छुट्टा छुट्टै वा एकमुष्ट गरी २५ लाख वा सो भन्दा बढी रकमको कर्जा कुनै व्यक्तिलाई प्रवाह गर्नु परेमा त्यस्तो व्यक्तिले अनिवार्य रुपमा स्थायी लिएको हुनुपर्नेछ । साथै एकीकृत निर्देशनको निर्देशन नं ३ को वुदा नं ६ अनुसार ऋणी एउटै समूह अन्तर्गत पर्ने भएमा त्यस्तो समूहले रु. २५ लाख वा सोभन्दा बढी रकमको कर्जा लिएको अवस्थामा उक्त समूह अन्तर्गतको कुनै व्यक्तिलाई रु. २५ लाख भन्दा कम रकमको कर्जा प्रवाह गर्नुपरेको अवस्थामा समेत अनिवार्य रुपमा स्थायी लेखा नम्बर लिएको हुनुपर्नेछ । राष्ट्र बैंकका अनुसार यसअघि भने ऋणीले स्थायी लेखा नम्बर लिएको हुनुपर्ने सम्बन्धमा बैंक तथा वित्तीय संस्थाहरुले छुट्टाछुट्टै वा एकमुष्ट गरी ५० लाख वा सो भन्दा बढी रकमको कर्जा कुनै व्यक्तिलाई प्रवाह गर्नु परेमा त्यस्तो व्यक्तिले अनिवार्यरुपमा स्थायी लेखा नम्बर लिएको हुनुपर्ने व्यवस्था रहेको थियो ।