बिहिबार, कार्तिक १९ २०८३
बिहिबार, कार्तिक १९ २०८३
बुधबार, बैशाख ३० २०८३
काठमाडौं । कुनै पनि बैंकमा रहेको निक्षेप रकम बैंकको निजी सम्पत्ति होइन, त्यो लाखौं सर्वसाधारण नेपालीले आफ्नो भविष्य सुरक्षित गर्न राखेको पसिनाको कमाइ हो । आकस्मिक आवश्यकता, छोराछोरीको शिक्षा, स्वास्थ्य उपचार वा बुढेसकालको सहाराका लागि जनताले बैंकमा राखेको यही बचत रकमलाई बैंक तथा वित्तीय संस्थाले कर्जाका रूपमा लगानी गर्ने गर्छन् । यही प्रक्रियाबाट अर्थतन्त्र चलायमान हुन्छ र बैंकिङ प्रणालीप्रति जनताको विश्वास कायम रहन्छ ।
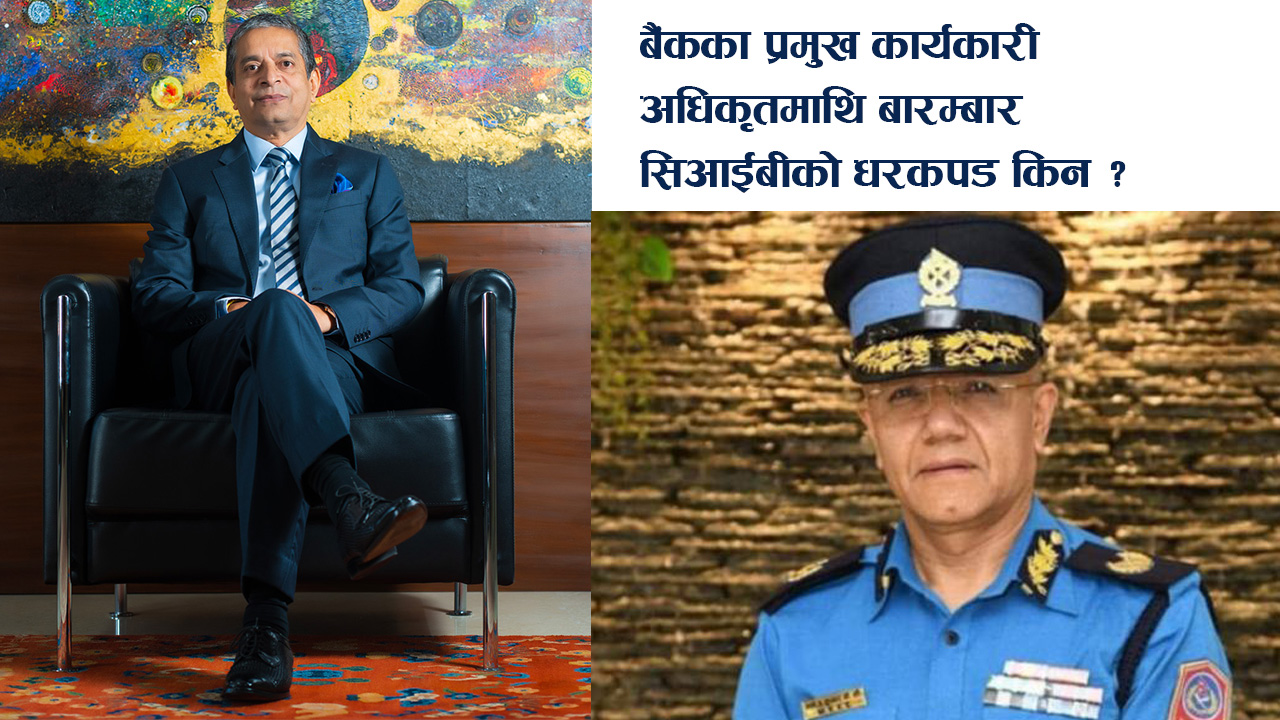
तर, यदि ऋण लिएको संस्थाले कर्जा नतिर्ने र बैंकले कानुनअनुसार धितो बिक्री गरेर निक्षेपकर्ताको रकम सुरक्षित गर्न खोज्दा उल्टै बैंकका प्रमुख कार्यकारी अधिकृतमाथि अनुसन्धान, धरपकड र पक्राउको अवस्था सिर्जना हुन्छ भने यसले समग्र बैंकिङ क्षेत्रलाई नै गम्भीर प्रश्नको घेरामा उभ्याएको छ ।
पछिल्लो समय नेपाल इन्भेष्टमेण्ट मेगा बैंकका प्रमुख कार्यकारी अधिकृत ज्योति प्रकाश पाण्डेमाथि केन्द्रीय अनुसन्धान ब्युरो (सिआईबी) ले गरेको कारबाहीप्रति बैंकिङ क्षेत्रले यही प्रश्न उठाएको छ— “आम जनताको निक्षेप जोगाउनु अपराध हो ?” नेपाल इन्भेष्टमेण्ट मेगा बैंकले स्मार्ट टेलिकमलाई दिएको कर्जा असुलीका लागि कानुनले तोकेको सम्पूर्ण प्रक्रिया पूरा गरेको थियो । बैंकले ऋणीलाई ४५ दिने, ३५ दिने, २१ दिने, १५ दिने तथा सात दिने सूचना जारी गर्दै ऋण चुक्ता गर्न पटक–पटक आग्रह गरेको थियो । तर, ऋणी कम्पनीले कुनै तदारुकता नदेखाएपछि बैंकले बैंक तथा वित्तीय संस्था सम्बन्धी ऐन (बाफिया) अनुसार धितो लिलाम बिक्री गरी खराब कर्जा उठाएको थियो ।
बैंकिङ क्षेत्रका पूर्व अधिकारीहरूका अनुसार यो कुनै असामान्य प्रक्रिया होइन, बरु संसारभरको बैंकिङ प्रणालीमा प्रचलित सामान्य अभ्यास हो । यदि बैंकहरूले खराब कर्जा उठाउन नपाउने अवस्था आयो भने अन्ततः जोखिममा पर्ने आम निक्षेपकर्ता नै हुन् ।
स्मार्ट टेलिकमको ऋण र धितोको पृष्ठभूमि
नेपाल इन्भेष्टमेण्ट मेगा बैंकको कालिमाटी शाखा र स्मार्ट टेलिकमबीच २०७६ सालमा पूर्वाधार सामग्री आयातका लागि प्रतितपत्र (एलसी) खोल्न ऋण सम्झौता भएको थियो । स्मार्ट टेलिकमले अधिविकर्ष, दीर्घकालीन कर्जा, बैंक जमानत, प्रतितपत्र तथा अन्य शीर्षकमा गरी कुल ५ अर्ब २० करोड २२ लाख रुपैयाँभन्दा बढीको ऋण सुविधा लिएको थियो ।
यो ऋणका लागि कम्पनीले आफ्नो सम्पूर्ण मेसिनरी तथा उपकरण बैंकमा धितो राखेको थियो । २०७६ पुस २९ गते भएको सम्झौतामा ऋण नतिरेको अवस्थामा बैंकले धितो कब्जामा लिएर लिलाम बिक्री गर्न सक्ने स्पष्ट व्यवस्था उल्लेख गरिएको थियो ।
सम्झौताअनुसार स्मार्ट टेलिकमले मेसिनरी बेच्न, हस्तान्तरण गर्न वा पुनः धितो राख्न बैंकको लिखित स्वीकृति लिनुपर्ने थियो । साथै बैंकलाई आवश्यक पर्दा निरीक्षण गर्न दिनुपर्ने र ऋण नतिरेमा बैंकले कानुनअनुसार सम्पत्ति बिक्री गरेर रकम असुल गर्न सक्ने अधिकार सुरक्षित गरिएको थियो ।
लाइसेन्स खारेजीपछि विवाद
स्मार्ट टेलिकमले दूरसञ्चार सेवा सञ्चालन अनुमति नवीकरण नगरेपछि दूरसञ्चार ऐन, २०५३ अनुसार २०८० वैशाख ३ गतेबाट कम्पनीको लाइसेन्स स्वतः खारेज भयो । त्यसपछि नेपाल दूरसञ्चार प्राधिकरणले कम्पनीको सम्पत्ति आफ्नो नियन्त्रणमा ल्याउने प्रक्रिया अघि बढाएको थियो ।
तर, बैंकिङ क्षेत्रका जानकारहरूका अनुसार बैंकले भने त्यसअघि नै धितोमाथि आफ्नो प्रथम दाबी कानुनी रूपमा सुरक्षित गरिसकेको थियो । सुरक्षित कारोबार दर्ता ऐनको दफा २८ ले पनि पहिला दर्ता भएको धितोको हकलाई प्राथमिकता दिने स्पष्ट व्यवस्था गरेको छ । यस आधारमा बैंकले खराब कर्जा उठाउन धितो बिक्री गर्नु कानुनसम्मत रहेको तर्क बैंकिङ क्षेत्रको छ ।
“सम्पत्ति सरकारको हुने तर ऋण नहुने” व्याख्याले संकट
बैंकिङ क्षेत्रका विज्ञहरू भन्छन्, यदि “सम्पत्ति सरकारको हुने तर ऋणको दायित्व नहुने” व्याख्या स्थापित भयो भने यसले समग्र वित्तीय प्रणालीमै गम्भीर असर पार्न सक्छ ।
कम्पनी कानुनअनुसार कम्पनी शेयरधनीभन्दा अलग कानुनी व्यक्ति हो । त्यसैले कम्पनीको स्वामित्व परिवर्तन हुँदैमा उसका दायित्व समाप्त हुँदैनन् । कम्पनीको सम्पत्ति जसको नियन्त्रणमा पुगे पनि ऋण तिर्ने दायित्व भने कम्पनीकै रहन्छ । एक पूर्व बैंकरका अनुसार, “यदि राज्यले वर्षौंपछि राजनीतिक वा प्रशासनिक व्याख्याबाट नियमित बैंकिङ प्रक्रियालाई नै आपराधिक बनाउने हो भने भविष्यमा बैंकहरूले ऋण लगानी गर्नै डराउने अवस्था आउँछ ।”
उनीहरूका अनुसार बैंकले लगानी गर्ने रकम कुनै व्यक्तिको निजी सम्पत्ति मात्र होइन, लाखौं निक्षेपकर्ताको बचत हो । त्यसैले खराब कर्जा उठाउने अधिकार कमजोर पार्ने कुनै पनि कदमले अन्ततः सर्वसाधारणको हितमाथि नै आघात पुग्नेछ ।
बैंकिङ प्रणालीप्रतिको विश्वास जोगाउन आवश्यक
नेपालको बैंकिङ प्रणाली विश्वासमा टिकेको क्षेत्र हो । जनताले आफ्नो बचत सुरक्षित छ भन्ने भरोसाका आधारमा बैंकमा रकम राख्छन् । यदि कानुनअनुसार कर्जा असुली गर्ने प्रक्रियामै अवरोध सिर्जना हुने हो भने त्यसले वित्तीय प्रणालीप्रतिको विश्वास कमजोर बनाउन सक्छ ।
यस घटनाले केवल एउटा बैंक वा एक जना सीईओको विषय मात्र नभई समग्र बैंकिङ प्रणाली, निक्षेपकर्ताको सुरक्षा र कानुनी सुनिश्चितताको विषयलाई राष्ट्रिय बहसको केन्द्रमा ल्याएको छ ।
बैंकिङ क्षेत्रको बुझाइमा, निक्षेपकर्ताको रकम जोगाउन गरिएको नियमित कानुनी प्रक्रिया र आपराधिक गतिविधिबीच स्पष्ट भिन्नता छुट्याउन नसकिए भविष्यमा बैंकिङ प्रणालीमै गम्भीर असर पर्ने खतरा बढ्नेछ ।