मंगलबार, कार्तिक १० २०८३
मंगलबार, कार्तिक १० २०८३
बुधबार, जेष्ठ १० २०८०
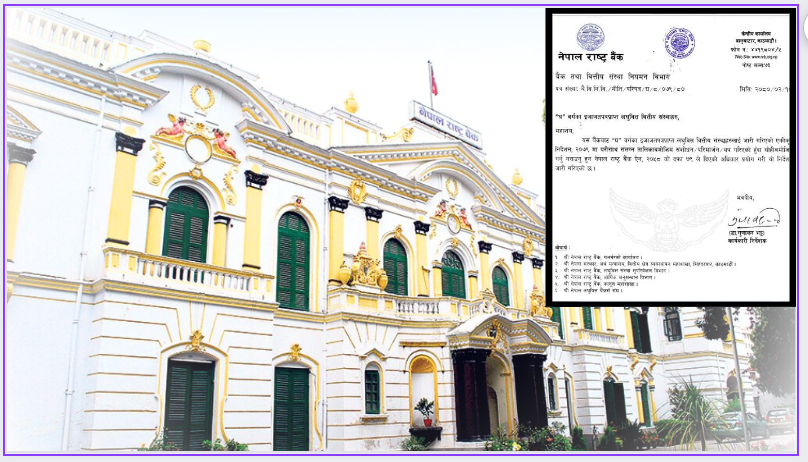
काठमाडौँ – लघुवित्त वित्तीय संस्थाहरुलाई २०८० असार मसान्तसम्म कर्जा पुनरतालिकीकरण गर्न सक्ने भएका छन् बुधबार लघुवित्त वित्तीय संस्थाहरुको नाउँमा परिपत्र जारी गर्दै राष्ट्र बैंकले २०८० असार मसान्तसम्ममा कर्जा पुर्नतालिकीकरण गर्ने व्यवस्था कार्यान्वयनमा ल्याएको हो ।
कर्जाको पुनरतालिकीकरण र पुनरसंरचना सम्बन्धी व्यवस्था अन्र्तगत “पुनरतालिकीकरण” भन्नाले ग्राहकले लिएको कर्जाको भुक्तानी गर्ने अवधि/समय बढाउने प्रक्रियालाई बुझ्नु पर्ने छ भने “पुनरसंरचना” भन्नाले कर्जाको प्रकृति वा शर्तमा परिवर्तन गर्ने वा बन्देजहरु थपघट गर्ने प्रक्रियालाई बुझ्नु पर्ने छ । लघुवित्त वित्तीय संस्थाले उक्त संस्थाका ऋणीहरुलाई कर्जा चुक्ता गर्न परेको कठिनाईलाई दृष्टिगत गरी आवश्यकता र औचित्यको आधारमा देहायका शर्तहरुको अधीनमा रही एक पटकको लागि कर्जाको पुनरतालिकीकरण र/वा पुनरसंरचना गर्न सक्ने परिपत्रमा उल्लेख छ । यस्तो पुनरतालिकीकरण र/वा पुनरसंरचना २०८० असार मसान्तभित्र गरिसक्नु पर्ने छ ।
२०७९ चैत्र मसान्तमा सक्रिय वर्गमा वर्गीकरण भएको कर्जालाई मात्र कर्जा भुक्तानी अवधि बढीमा एक वर्ष थप हुने गरी पुनरतालिकीकरण र/वा पुनरसंरचना गर्न सकिनेछ । उपर्युक्त बमोजिम पुनरतालिकीकरण र/वा पुनरसंरचना गरिएका कर्जाहरुलाई पाँच प्रतिशत कर्जा नोक्सानी व्यवस्था कायम गर्नुपर्नेछ । कर्जा पुनरतालिकीकरण र/वा पुनरसंरचना गर्नुपर्ने स्पष्ट आधारहरु प्रत्येक कर्जा फाइलमा संलग्न हुनुपर्नेछ । कर्जा पुनरतालिकीकरण र/वा पुनरसंरचना गर्दाको दिनसम्म असुल हुन बाँकी ब्याजको कम्तीमा पाँच प्रतिशत ब्याज रकम असुल उपर भएको हुनुपर्नेछ । कर्जा पुनरतालिकीकरण र/वा पुनरसंरचना गर्दा असुल हुन बाँकी ब्याजलाई पुँजीकरण गरी आम्दानी जनाउन पाइने छैन । उक्त रकमलाई छुट्टै खातामा लेखांकन गरी ब्याज असुल भएपश्चात् मात्र आम्दानीका रुपमा देखाउन सकिनेछ । पुनरतालिकीकरण र/वा पुनरसंरचना गरेवापत ऋणीबाट कुनै पनि प्रकारको शुल्क/हर्जाना लिन पाइने छैन, परिपत्रमा भनिएको छ ।
परिपत्र अनुसार पुनरतालिकीकरण र/वा पुनरसंरचना गरिएका कर्जाको किस्ता लगातार छ महिनासम्म नियमित भए पश्चात् मात्र त्यस्ता कर्जालाई असल कर्जामा वर्गीकरण गर्न तथा कर्जा नोक्सानी व्यवस्थामा समायोजन गर्न पाइने छ । पुनरतालिकीकरण र/वा पुनरसंरचना पश्चात् कर्जा नोक्सानी व्यवस्थाबाट राईट व्याक अर्थात फिर्ता हुने अवस्था आएमा फिर्ता गरिए बराबरको रकम सञ्चित मुनाफा खाता खर्च गरी छुट्टै खातामा लेखांकन गर्नुपर्नेछ । यसरी लेखांकन गरिएको रकमबाट लाभांश तथा कर्मचारी बोनस वितरण गर्न पाइने छैन । पुनरतालिकीकरण र/वा पुनरसंरचना गरिएको कर्जा असल बर्गमा बर्गीकरण भएपश्चात् मात्र उपरोक्त खातामा लेखांकन गरिएको रकम सञ्चित मुनाफा हिसाबमा समायोजन गर्न सकिने छ ।